
近日,国务院《对于金融职责情况的讲明》提议,不竭股东中小金融机构转换化险,完善中小金融机构功能定位和处治机制。“十五五”探究建议也提议kaiyun官方网页登录,统筹股东房地产、场所政府债务、中小金融机构等风险有序化解,防御系统性风险。这一部署的背后是,比年来我国中小金融机构风险抓续流露,机构数目不休减少。抑制2024年末,我国银行业金融机构法东谈主数目为4295家,较2023年末净减少195家,其中90%以上是中小金融机构(大都是通过归拢退出市集)。近日,锦州银行被工商银行全面收购。这些数据和案例明晰地揭示,中小金融机构,相配是场所性的微型银行,正资格一场严峻的生计危险。
概括比年来中国宏不雅经济场合与金融机构业务模式来看,中小金融机构风险高企的背后有公司处治等基础性问题,但平直原因在于中国宏不雅经济发展模式、金融行业竞争花式、银行机构息差水平发生了很大的变化,而中小金融机构相配是中小银行机构的业务模式调度滞后,收入、成本、风险的配比关联已区分时宜,导致风险不休积聚。
“十五五”期间,中小银行的转换化险毫不成只是停留在兼并重组或成本补充的被迫交代层面,还需要从根源上调度发展模式,重塑中枢竞争力。具体而言,中小金融机构相配是中小银行需要适合数实交融大趋势,加强与有生态、时间和产业链上风的第三方机构勾搭,弥补时间短板,掀开业务空间;利用网点上风和相反化数据,股东缜密化做事,改动业务发展过于依赖经济增速和大型客户的模式;刻下财政货币补贴政策也要改动“紧要轻小”的趋势,更好地支抓中小金融机构发展转型。
宏不雅经济场合之变
中国当年依赖投资与房地产拉动的经济增长模式正在发生潜入调度,这一宏不雅配景是会通中小银行窘境的来源。比年来,跟着中国经济增速换挡下行,银行业资产范围增速也同步放缓,“水长船高”的范围红利期间罢了。与此同期,银行业金融机构不良贷款率呈现出抓续攀升的态势。在这种“增量萎缩、存量恶化”的行业环境中,体质相对孱弱的中小银行承受了最主要的压力。
部分中小银行成本阔气率亮起红灯,风险抵御能力靠拢底线。比年来,大型交易银行与中小银行在成本阔气率上的分化加重。抑制2024年,多家中小银行的成本阔气率接近致使低于8%的监管最低条款。这一数据发出了热烈的警示信号。成本是银行筹画风险的“本金”,成本阔气率吃紧意味着这些银行不仅丧失了抓续膨胀的能力,致使连隐藏现存风险都显得满目疮痍。

比年来中小银行的风险变大,深植于其“靠山吃山、近水楼台”的业务模式。在客户结构上,中小银行的贷款结构与其所在地的产业结构关联度极高,与当地经济的接济产业,相配是一些场所性中小银行与场所政府融资平台、房地产行业形成了深度绑缚,风险流露与区域经济深度绑定。在经济结构转型和“双碳”标的下,当该产业遭受外部冲击或政策诊疗时,扫数这个词区域的还款能力都会受到影响,导致银行有关业务风险呈“地毯式”流露。
此外,房地产和场所融资平台曾是经济增长的主要引擎,也一度是银行利润的优质来源。但跟着宏不雅政策诊疗与市集周期性下行,这两个领域已成为风险的“重灾地”。对于一些场所性的中小银行而言,它们不仅是当地城投公司和房地产企业的主要信贷提供者,致使其股东配景也与这些实体关联密切。2023年贵州银行的房地产不良率超越了40%,这已不是个案,而是行业性风险聚集开释的极点体现。这类贷款一朝形成不良,其巨大的范围和较低的回收率将对中小银行的资产欠债表形成烧毁性打击。
要而论之,在宏不雅经济增长模式调度的海潮中,中小银行当年那种依赖区域经济景气周期、通过信贷快速膨胀作念大范围的传统旅途还是走到了极端。试图不竭通过增多贷款披发来增多收入、缓释风险,无异于“饮鸩而死”。均衡稳增长与防风险,对它们而言难度空前,压根长进在于改动“小银行垒大户”的业务模式。
行业竞争花式之变
如果说宏不雅经济变化是中小银行濒临的“天时”不利,那么行业竞争花式的颠覆性重塑,则使其在“地利”上堕入被迫。比年来在数智化转型的带动下,中国银行业的聚集度不休普及,“大者愈大、硬人恒强”的马太效应愈加彰着,中小银行客户流失的同期收入压力也在加大。
比年来银行业市集结构发生显赫改动,国有大行逆势膨胀。金融监管总局的数据夸耀,从2019年底至2025年三季度末,国有大型交易银行资产范围在银行业总资产中的占比普及了4个百分点以上。与此同期,股份制银行、农村银行机构(包括农商行、农信社)的占比下落。这4个百分点的飘荡,背后是数以十万亿计的资产和重大的客户基础,反馈了金融资源正向头部机构加快聚集。
该结构性变迁的中枢驱能源之一是,大型交易银行通过数字化快速股东业务下千里。国有大型交易银行凭借其重大的成本实力和国度级计谋支抓,在数字科技上插足巨资,诱导了强劲的线上渠谈、风控模子和生态场景。举例,中农工建四家大型交易银行在金融科技抓续大范围插足,2024年插足都超越了230亿元,占营业收入比例都超越了3.2%;同期,四家银行的金融科技东谈主员范围接近或超越1.5万东谈主,其中工行达到3.6万东谈主。数字化智能化舍弃了传统业务模式底下临的地舆隔膜,使大型交易银行具备了前所未有的业务下千里能力。
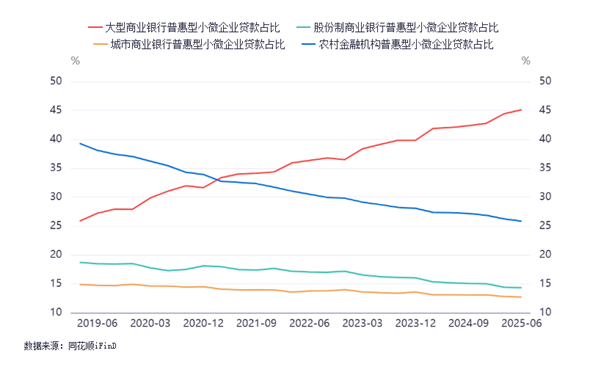
在数智化撑抓下,在普惠型小微企业贷款这一中小银行传统的“自留地”上,大型交易银行正通过数智化大举进入。2019年一季度至2025年二季度,国有大型交易银行的普惠小微贷款占比大幅高潮到45.1%(升幅达19.3个百分点),而农村金融机构占比急剧下落到25.9%(降幅达13.4个百分点),股份制银行、城市交易银行占比也有一定幅度的下落。这一升一降,灵活地形色了市集竞争的阴毒试验。大型交易银行的资金成本正本就低,数字化渠谈和大数据风控又能让它们以更低的成本、更快的后果、更好的风控做事小微企业、农村地区,对中小银行组成了“降维打击”。
相配是一些大型交易银行、天下性股份制银行的数字化做事在体验和后果上经常更具勾引力,加上低资金成本不错披发低利率贷款,这导致中小银行原有的优质客户(尤其是年青一代和县域中的成长型企业)被“掐尖”,进一步恶化了其客户结构,留存客户的举座风险高潮。
在这一轮数智化竞争中,中小银行遍及处于下风。它们濒临着“不转型等死,乱转型找死”的两难窘境:自主插足数字化转型成本不菲且告捷率低;而若固守传统模式,则只可眼睁睁看着业务空间被不休压缩,最终被市集旯旮化。
货币金融政策之变
除了宏不雅与行业层面的挑战,货币金融政策环境变化导致银行机构的净息差抓续收窄,而中小银行的缜密化订价能力不及让净息差收窄冲击的“痛感”更强,加上非利息收入来源有限,中小银行的传统盈利模式濒临崩溃。
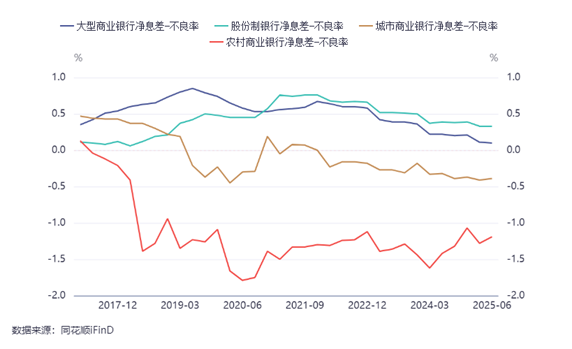
为交代经济下行压力,比年来我国货币政策抓续保抓宽松,贷款市集报价利率(LPR)资格多轮下调。这平直导致银行新披发贷款的平均利率抓续快速下行。然则,由于入款成本刚性较强,形成了“贷款利率降得多,入款利率降得少”的不对称降息花式。其末端是,交易银行的举座净息差从十年前的3%以上大幅削弱至2025年二季度1.42%的历史低位,且不良贷款率仍处于1.49%的较高水平,形成了“倒挂”。尽管从时间上看,净息差与不良率的分母不同,且一个是流量意见一个是存量意见,莫得平直可比性,但两个意见的变化趋势也约莫反馈了交易银行的盈利压力。
对于中小银行,尤其是农村交易银行和城市交易银行而言,净息差收窄的影响更大。它们遍及存在贷款相反化、缜密化订价能力不及的问题,同期不良率彰着高于大型交易银行、股份制银行更高,这也使得它们净息差与不良率“倒挂”的经由更高,“痛感”愈加彰着。2025年二季度,农村交易银行、城市交易银行的净息差较不良率低了1.2、0.4个百分点,而大型交易银行、股份制银行则是逾越了0.1、0.3个百分点。由于银行筹画还存在其他收入和成本,净息差低于不良贷款率并不成阐发银行的收益不成隐藏其风险,但至少不错阐发银行传统的“吃利差”模式正在遭受严峻考试。
在净息差迟缓缩水的同期,开拓非利息收入来源成为银行转型的环节。然则,与大型交易银行和股份制银行比拟,中小银行在这方面的发扬相通不尽如东谈主意。
微型银行金钱治理业务“心过剩而力不及”。国有大行依托重大的客户基础、丰富的家具线和强劲的品牌信誉,在金钱治理领域占据了皆备主导地位,取得了可不雅且镇定的中间业务收入。而多数中小银行在金钱治理业务上濒临“家具同质化、东谈主才匮乏、客户不信任”的窘境,竞争压力巨大,难以形成范围效应。
微型银行的投资业务“波动大、镇定性差”。在资金业务方面,国有大行多以确立型投资为主,凭借范围上风和强劲的测度能力,收益相对镇定。中小银行则经常更多依赖来回型投资,受金融市集波动影响更大,收入极对抗定,致使在市集巨变时可能激发无数赔本。
资源天赋、业务布局和风险承受能力上的先天不及,使得中小银行在开拓新收入来源时举步维艰。当主营业务收入(净利息收入)快速萎缩,而新业务(非利息收入)又青黄不接时,其举座盈利能力和可抓续发展能力便遭到“双重绞杀”。
调度发展模式是治本之策
面对上述三重挑战,化解中小银行风险,股东风险机构的公司处治、兼并重组以及停业退出是过后交代之策,更要紧的是股东业务模式转型,在源泉普及中小银行的筹画发展和风险防控能力。
针对数智化转型带来的银行业“大者愈大”冲击,推动中小银行机构与具有生态、时间和产业链上风的第三方机构勾搭,掀开业务发展空间。一方面,适合““十五五”探究建议”饱读吹的交溶解发展趋势,更好厘清助贷业务的监管框架和业务范围,通过感性、合规的助贷勾搭,缓解大型银行给中小银行带来的竞争压力。另一方面,推动助贷业务勾搭的要点从销耗金融转向供应链金融,在数实交融、产业交融、大中小企业交融发展的大趋势下,发展供应链金融科技,推动供应链金融“脱核”发展。
利用相反化数据股东缜密化做事,改动业务发展过于依赖经济增速和大型客户的模式。场所性中小银行一方面与外部平台勾搭,改动我方濒临的时间短板;另一方面利用网点隐藏和业务东谈主员上风,挖掘诈骗客户的个性化数据,以此推动贷款的缜密化订价、大数据风控,对客户开展各种化做事,普及客户的概括价值。在此基础上,以做事的针对性、便利性、相反化普及土产货金融做事的隐藏面和信贷渗入率,改动前期对场所政府神气、房地产神气的过度依赖。
改动刻下货币财政补贴政策“紧要轻小”的趋势,普及政策支抓的公谈性和隐藏面。保险性住房再贷款、科技革命和时间校正再贷款和5月份推出的做事销耗与养老再贷款等支抓政策,以及8月份推出的个东谈主销耗贷款财政贴息政策等,针对的主淌若天下性银行机构,而大部分的中小银行机构无法享受这些政策的支抓。但相对于大型银行,浩大中小银行机构的资金成本高,业务相对单一,愈加需要上述货币财政政策的支抓。建议尽快将上述政策拓展隐藏到扫数的大中小银行业金融机构。
“十五五”时候,是中小银行转换化险的环节窗口期,亦然一场关乎生计的转换加快器。宏不雅环境的变迁、竞争花式的重塑、盈利模式的挑战,共同宣告了中小银行现存业务模式的闭幕。中小银行只好从业务结构、缜密运营、外部勾搭、数据风控、做事生态等方面概括推动业务模式调度,才能在这场大浪淘沙中淬真金不怕火出实在的中枢竞争力。对于数千家中小银行而言,调度已不是选拔,而是存续的势必。
(沈建光系京东集团首席经济学家,朱太辉系京东集团高等测度总监)
举报 著作作家
沈建光

朱太辉
有关阅读 一个月收编近200家!这家国有大行径何凄迷下场?
转换化险新旅途
416 10-15 19:38 盘货中小行半年报:净息差遍及承压,有银行房地产不良率超21%
最得益的城农商行主要照旧来自东部沿海城市
333 09-11 17:10 金融风险驻防化解五老大一大步,“十五五”奈何兼顾化险与发展|“十四五”探究收官
对内对外筑牢安全垫。
8 168 08-26 19:12 顺德农商行隔绝IPO,上市银行储备库3年减半
对于中小银行来说,A股上市难,主要难在上市前,而H股的难正值在于上市之后。
6 133 07-06 19:49 好意思究诘院通过镇定币法案,将奈何影响专家货币
好意思元镇定币存在系统性风险传导的可能性kaiyun官方网页登录,这为好意思国的金融体系提供了新的风险来源和复杂影响机制。
342 06-25 16:32 一财最热 点击关闭